
Підписки й борги
Облік боргів: як не забути, кому ви позичили гроші, і як нагадати про борг
Позичити другові гроші легко. Важче через пів року згадати, скільки саме, коли і скільки вже повернули. Простий запис знімає більшість незручних розмов.
Капітал
На папері у вас чимало майна. А наприкінці місяця грошей знову бракує. Зазвичай справа не в тому, скільки ваші речі коштують, а в тому, куди тече їхній грошовий потік.
Більшість порад про хороші і погані активи ділять майно за типом: акції — добре, авто — погано, крапка. Це спрощення, і воно ламається на першому ж реальному прикладі. Квартира може бути і тим, і тим. Так само авто, ділянка чи готівка в шухляді. Вирішує не те, що це за річ, а те, куди щороку тече її грошовий потік.
У цій статті — одне просте правило, чому ціна тут поганий критерій і як рахувати капітал так, щоб не кинути це після першого разу. Це освітній матеріал, а не інвестиційна порада: тут немає підказок, що купувати чи продавати.
Найвідоміше пояснення — з книжки Роберта Кійосакі «Багатий тато, бідний тато». Якщо коротко: актив кладе гроші вам у кишеню, пасив їх забирає. За такою логікою квартира, в якій ви живете, — пасив, хоча банк і бухгалтер назвуть її активом.
Ця ідея чіпляє, бо вказує на справжню проблему. Багато хто почувається заможним на папері й бідним 28-го числа. Їхні «активи» — здебільшого речі, які коштують грошей на утримання.
Але й плутанини вона додає. У бухгалтерії пасиви (зобов’язання) — це борги: іпотека, кредит, заборгованість за кредиткою. Назвати власне житло пасивом — означає змішати два різні питання:
MoneyFlux тримає ці питання окремо. Ваша квартира лишається активом і входить у капітал, бо має вартість і її можна продати. Іпотека — це зобов’язання. А вже окремо кожен актив отримує вердикт щодо напрямку: хороший капітал або поганий капітал.
Для кожної речі, яка у вас є, поставте два запитання:
Відніміть друге від першого.
Вердиктів два, нейтрального немає. У MoneyFlux клас активу вирішує лише точну нічию, коли дохід і витрати рівні.
Саме цей приклад усе пояснює. Візьмімо одну квартиру за однією ціною.
Ті самі стіни, та сама ціна, протилежний знак. У квартирі нічого не змінилося. Змінився напрямок її грошей.
| Що у вас є | Що зазвичай приносить | Що зазвичай коштує утримання | Типовий вердикт |
|---|---|---|---|
| Квартира, яку здаєте | Оренду | Ремонт, податок, страховка, простій без орендарів | Хороший, якщо оренда покриває витрати |
| Квартира, в якій живете | Нічого | Ремонт, податок, страховка, комуналка | Поганий |
| Авто для особистих поїздок | Нічого | Страховка, сервіс, паркування, пальне | Поганий |
| Авто, яке здаєте чи на якому заробляєте | Дохід від нього | Ті самі витрати, часто більші | Залежить від цифр |
| Депозит | Відсотки | Зазвичай мало або нічого | Хороший |
| Готівка вдома | Нічого | Нічого | Нічия: вирішує клас |
| Пенсійні накопичення | Зростання, а не гроші в руках | Комісії | Залежить від того, як рахувати зростання і комісії |
Ключове слово — «типовий». Правило працює, лише коли ви підставляєте власні цифри. У вашої «хорошої» квартири може бути проблемний орендар і дах, що протікає, а ваше «погане» авто може бути вашим робочим інструментом.
Найпоширеніша помилка — плутати ціну з якістю. Авто за 100 000 доларів усе одно поганий капітал, якщо все, що воно робить, — коштує грошей на страховку й обслуговування. Більша квартира, в якій ви живете, — це зазвичай більше поганого капіталу, а не менше, бо її утримання дорожче.
Ціна каже, за скільки річ можна продати. Про напрямок вона не каже нічого. Тому сума капіталу сама по собі буває так далеко від вашої щомісячної реальності: число росте, а під ним росте й річний відтік.
Протилежна помилка — почути «поганий капітал» і кинутися все продавати. Не варто. Власне житло дає дах, який не забере жоден орендодавець. Авто возить вас на роботу, а дітей — до школи. Депозит не зробить ні того, ні іншого.
Мета не в тому, щоб звести поганий капітал до нуля. Мета — знати його частку. Якщо хороший капітал щороку заробляє більше, ніж коштує поганий, ваші речі себе окуповують. Якщо ні, ви принаймні знаєте, звідки береться щомісячна нестача, і будь-яке рішення щодо цього ухвалюєте самі, з реальними цифрами перед очима.
Більшість людей рахує свій капітал один раз і більше ніколи, бо щоразу треба все вносити наново. Щокварталу складати список з нуля і шукати кожну вартість — ніхто так довго не витримує. Ось ритм, який цього уникає.
Запишіть кожен актив із чотирма фактами: поточна вартість, скільки він приносить за рік, скільки коштує утримання за рік і в якій він валюті. Потім випишіть борги. Не женіться за точністю. Реалістичної оцінки, за скільки можна продати квартиру, достатньо.
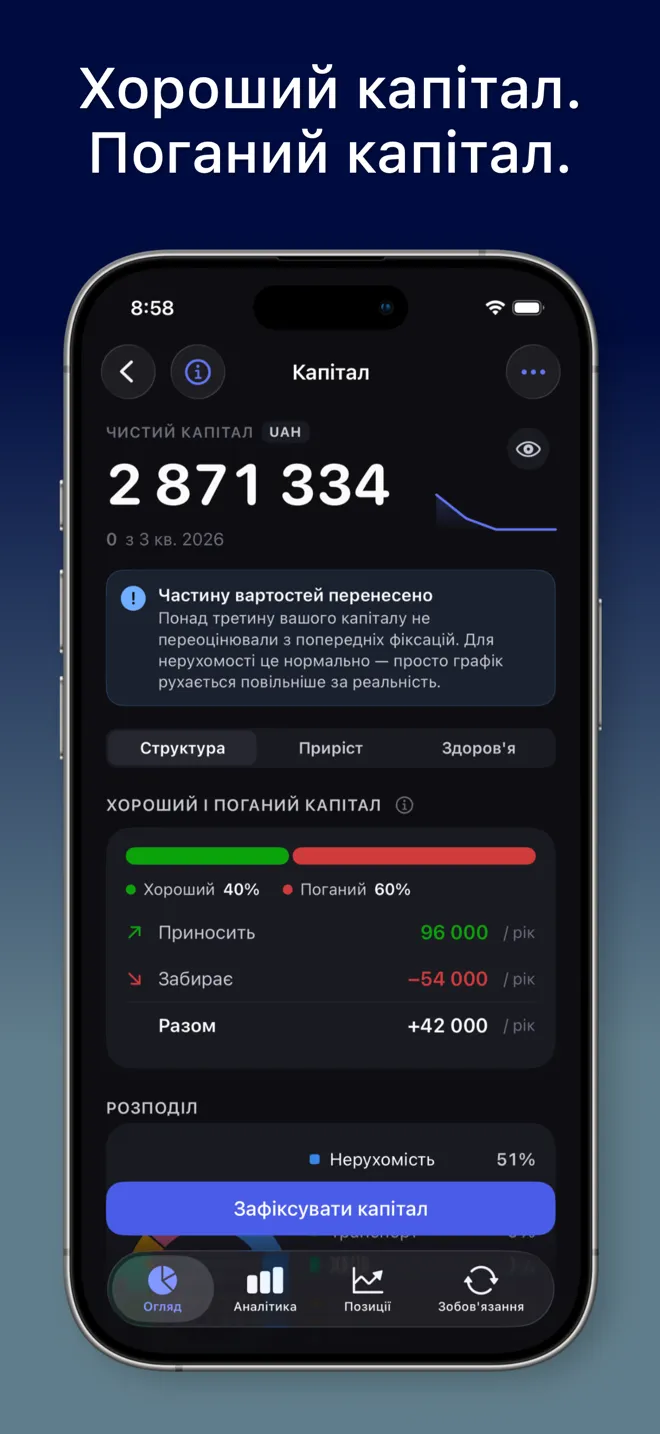
У MoneyFlux це екран Капітал на Огляді. Активи згруповані за класами (нерухомість, валюта, акції, метали, криптовалюта, транспорт, пенсія або ваші власні), і в кожного є вартість, дохід, витрати на утримання, рівень ризику, призначення і те, як швидко його можна перетворити на гроші. Поки ви вводите дохід і витрати, вердикт «хороший» чи «поганий» оновлюється на льоту. Якщо ви позначите актив як хороший, а арифметика каже, що він коштує вам грошей, застосунок на це вкаже — а ви вирішите, змінити позначку чи лишити свою. Список активів безкоштовний.
Нерухомість, пенсійні накопичення й авто помітно не змінюються щотижня. Часті перевірки додають здебільшого шуму, а шум спокушає на рішення, що коштують більше, ніж дають. Чотири рази на рік — розумний ритм.
У MoneyFlux знімок капіталу (Premium) заздалегідь підставляє в кожен актив останню вартість, тож ви змінюєте лише те, що зрушило. Якщо ви докладали чи забирали гроші, це позначається окремо, і ваш внесок не видається за «прибуток». Підсумок показує попередній і новий капітал, як змінилася частка хорошого капіталу і що змінилося найбільше. Нагадування можна поставити щомісяця, щокварталу, раз на пів року або раз на рік.
Після кількох кварталів важливішими за загальну цифру стають три показники:
У MoneyFlux усе це видно на екрані Капітал: «Структура» з доходом, витратами й підсумком за рік, «Зростання» з динамікою капіталу, де внески не змішуються з прибутковістю, і «Здоров’я» із запасом міцності в місяцях та тим, у скільки разів дохід хорошого капіталу покриває витрати поганого. Знімки, зростання, здоров’я і цільовий розподіл ризику входять у Premium. Усе це описано в розділі «Капітал» на сторінці можливостей.
Спробуйте в MoneyFlux: додайте в Капітал свою квартиру й авто з чесними річними витратами, а потім — одну річ, що приносить дохід. Подивіться на вердикт для кожної й на рядок із доходом, витратами і підсумком під ними. Цей один екран зазвичай пояснює нестачу наприкінці місяця краще за будь-яку загальну суму.
Борги — це друга половина рівняння «активи і пасиви». Іпотека, кредит на авто, розстрочка, гроші, які ви позичили в брата, — усе це зменшує ваш капітал, хоч би якими хорошими були активи. Тому, коли рахуєте капітал, не пропускайте зобов’язання лише тому, що про них неприємно думати.
Корисно дивитися на борг поруч із тим, що він профінансував. Іпотека на квартиру, яку ви здаєте, обслуговується з орендної плати. Кредит на авто для особистих поїздок додає витрат до речі, яка й так забирає гроші. У MoneyFlux зобов’язання видно окремим фільтром у списку активів, тож обидві половини картини лежать поруч, а не в різних файлах.
Якщо квартира в гривнях, а заощадження в доларах чи євро, будь-який єдиний «капітал» вимагає курсу. Візьміть курс іншого дня — і сума зміниться, хоча у вашому майні нічого не змінилося.
У MoneyFlux курсів валют немає взагалі, і це свідомо. Капітал показано у валюті, в якій зберігається більша частина вашого майна, а примітка називає активи в інших валютах, які не враховано. Ви бачите кожну валюту чесно, а не одну суму за курсом, який вигадав застосунок. Логіка та сама, що й в обліку витрат у кількох валютах.
Напрямок ваших активів пояснює частину щомісячної картини, але не всю. Річне утримання авто у ваших витратах виглядає як страховка, сервіс і пальне. Якщо хочете бачити ці витрати, коли вони стаються, почніть зі статті про те, куди зникають гроші щомісяця, а картки, готівку й криптовалюту зведіть разом за порадами з обліку грошей в одному місці. А якщо частина капіталу працює за чужими сигналами, спершу дізнайтеся, як перевірити трейдера та його статистику.
Капітал відповідає на повільніше питання: з усього, що у вас є, скільки працює на вас, а на скільки працюєте ви? Якщо ставити його раз на квартал і з чесними цифрами, воно зазвичай корисніше за будь-яку загальну суму.
У термінах MoneyFlux хороший актив щороку приносить більше, ніж коштує його утримання, а поганий коштує більше, ніж приносить. Критерій — річний дохід мінус річні витрати на утримання, а не ціна.
Актив: вона ваша, має вартість і входить у ваш капітал. Але якщо ви в ній живете, вона щороку забирає гроші, тож це поганий капітал. Здайте її дорожче, ніж коштує утримання, — і та сама квартира стане хорошим капіталом.
Для більшості людей розумний ритм — раз на квартал. Нерухомість і пенсійні накопичення змінюються повільно, а часті перевірки підштовхують до рішень, які коштують більше, ніж дають.
Ні. У MoneyFlux немає курсів валют, тому він ніколи не складає гривні й долари в одне число. Капітал показано у валюті, в якій зберігається більша частина вашого майна, з приміткою, які активи в інших валютах не враховано.
Ні. Це освітня інформація про те, як класифікувати те, що у вас уже є. Вона не підказує, що купувати чи продавати.