«Куди зникають гроші?» — питання, яке ставить собі майже кожен, і найчастіше воно не означає, що з фінансами щось критично не так. Зазвичай гроші йдуть дрібними, непомітними частинами: оплати телефоном, доставка, таксі, підписка, на яку ви погодилися рік тому. Щоб зрозуміти, куди йдуть гроші, потрібні дві речі: повний перелік того, що реально пішло з ваших рахунків, і спосіб згрупувати його так, щоб великі шматки впадали в око.
Нижче — метод, який можна застосувати вже до наступного місяця, із застосунком чи без нього, і пояснення, де MoneyFlux заощаджує час.
Чому гроші «зникають» до кінця місяця
Більшість відчуття «вони просто випарувалися» пояснюють кілька речей:
- Дрібні покупки не запам’ятовуються. Одна кава чи поїздка на таксі — дрібниця. Тридцять за місяць — уже окрема стаття витрат, але ви ніколи не бачите їх разом.
- Оплата нічого не важить. Картка, телефон, збережені дані на сайтах прибрали момент, коли ви віддаєте гроші. А підписки списуються взагалі без вашої участі.
- Нерегулярні витрати здаються несподіванками. Річне продовження сервісу, техогляд машини, подарунок на день народження — передбачувані на рік уперед, але в конкретному місяці б’ють як сюрприз.
- Гроші рухаються між вашими ж рахунками. Переказ у «банку» Монобанку, на іншу картку чи другові в борг зменшує баланс, хоча нічого не витрачено.
Із самого балансу картки нічого з цього не видно. Потрібні операції.
Крок 1. Зберіть один повний місяць операцій
Метод працює лише на повних даних. Список з пам’яті завжди губить дрібниці, а саме їх ви й шукаєте.
- Вивантажте виписку з кожної картки й рахунку, якими користувалися протягом місяця. Як це зробити для Приват24, Монобанку, Ощаду, Райффайзену й А-Банку, ми розписали в статті про те, як завантажити виписку ПриватБанку чи Монобанку. У MoneyFlux виписка імпортується одразу з категоріями, а дублікати пропускаються, навіть якщо періоди перетинаються.
- Додайте витрати готівкою. Готівки у виписці немає. Якщо зняли 2 000 гривень і не пам’ятаєте, на що пішли, запишіть одну витрату готівкою, а не залишайте дірку.
- Позначте перекази як перекази. Гроші, перекладені у власні заощадження чи на іншу свою картку, — не витрати. Інакше підсумки будуть роздуті.
- Окремо фіксуйте позики. Гроші, позичені брату чи подрузі, в момент переказу відчуваються як витрата, але це борг, який мають повернути. Як не загубити такі суми, розповідаємо в статті про облік боргів: кому і скільки ви позичили.
Оберіть календарний місяць або період від зарплати до зарплати — як вам звичніше — і тримайтеся його.
Крок 2. Відділіть обов’язкове від гнучкого
Перш ніж розбирати категорії, поділіть місяць на дві купки:
| Обов’язкові (сталі, швидко не зміниш) |
Гнучкі (змінюються, вирішуєте щодня) |
| Оренда або іпотека |
Продукти |
| Комуналка, інтернет, мобільний |
Кафе, ресторани, доставка |
| Кредит, страховка |
Таксі |
| Садочок, школа, гуртки |
Одяг, техніка, покупки онлайн |
| Підписки, якими реально користуєтеся |
Розваги, хобі, подарунки |
Обов’язкові платежі рідко бувають загадкою: скільки коштує оренда, ви знаєте. Відповідь на «куди поділися гроші» майже завжди ховається в гнучкій частині. На ній і варто зосередитися.
Є ще третя купка, яку легко сплутати з витратами: гроші, які нікуди не поділися, а просто переїхали. Поповнення «банки» в Монобанку, переказ на депозит, відкладене на ціль, внесок за друга, який він обіцяв повернути. Баланс картки від цього меншає, і саме тому здається, що гроші «зникли». Якщо винести такі операції окремо, справжня сума витрат часто виявляється меншою, ніж підказує відчуття, — і розмова з собою стає спокійнішою.
Крок 3. Розставте категорії, а потім подивіться на магазини
Згрупуйте гнучкі витрати за категоріями й відсортуйте від найбільшої до найменшої. Часто з’ясовується, що дві-три категорії забирають левову частку.
Але сума категорії — це ще не відповідь. «Кафе й ресторани — помітна частина місяця» нічого не підказує. Корисне питання — які саме заклади склали цю суму:
- Це одне місце, куди ви заходите щодня, чи десятки різних?
- Скільки з цього — вартість доставки понад саму їжу?
- «Покупки» — це одна велика річ, яка не повториться, чи десять середніх, які повторюватимуться?
Саме назви магазинів і сервісів перетворюють розмиту категорію на щось, що ви впізнаєте і з чим можете щось зробити.
Як це виглядає в MoneyFlux
Екран «Аналітика» в MoneyFlux показує один період за раз — тиждень, місяць, квартал або рік — у трьох режимах: Витрати, Доходи і Підсумок. У режимі витрат ви бачите загальну суму за період, кругову діаграму категорій (торкніться сегмента, щоб виділити одну категорію) і головні магазини періоду. Фільтр за рахунками звужує все до однієї картки. Такий перегляд одного періоду безкоштовний.
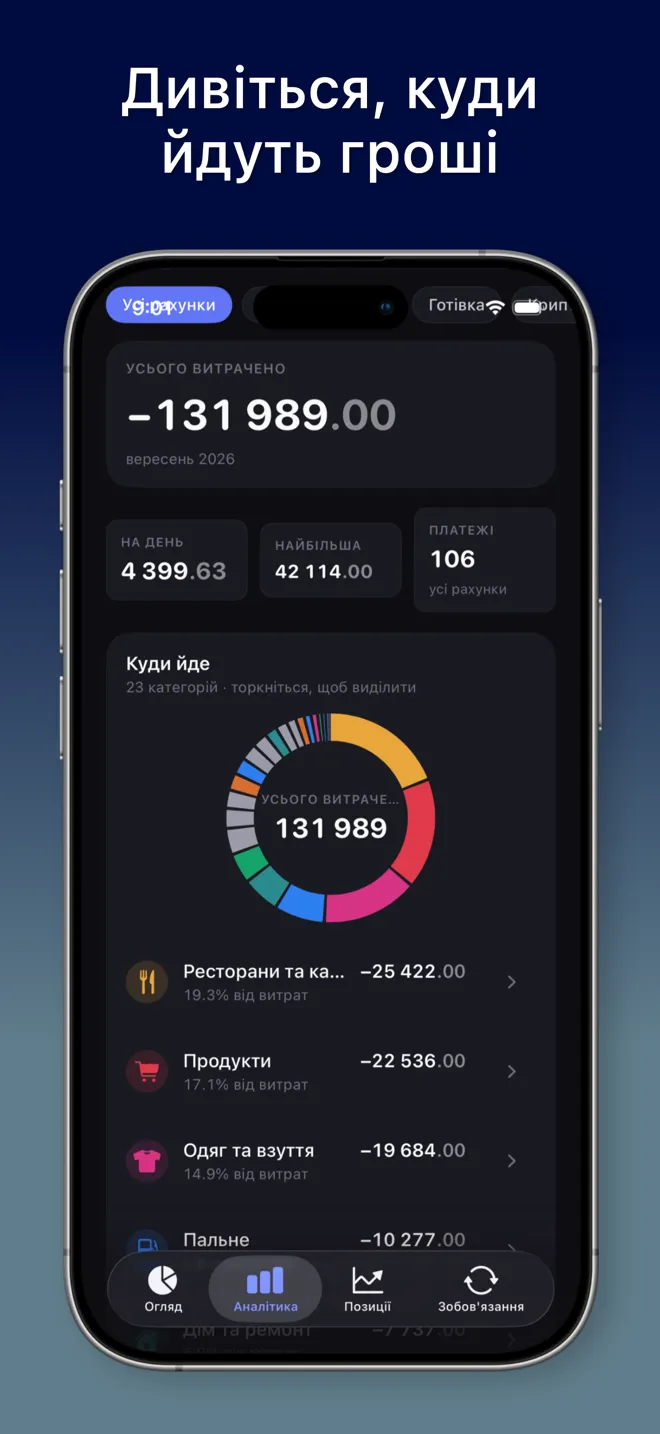
У Premium можна відкрити категорію й побачити її динаміку, частку у витратах, головні магазини всередині неї та останні операції, а теплова карта показує, які дні місяця обійшлися найдорожче. Усі графіки описані в розділі «Аналітика» на сторінці можливостей.
Крок 4. Знайдіть регулярні витоки
Коли категорії та магазини перед очима, шукайте витрати, які повторюються без вашого рішення щоразу:
- Підписки: стрімінги, музика, хмарне сховище, застосунки, спортзал. Звірте кожну з тим, скільки ви нею реально користувалися цього місяця.
- Річні продовження. Їх найлегше забути, бо вони трапляються раз на рік. У виписці за місяць продовження вони є, у «звичайному» місяці — ні.
- Тихе подорожчання. Підписка, яка коштує більше, ніж коли ви її оформлювали, у виписці виглядає звично. Порівняйте суму з тією, на яку погоджувалися.
- Дрібні щоденні покупки в тому самому місці: кава біля дому, обід біля офісу, кіоск по дорозі. Кожна окремо — копійки, разом — нерідко одна з найбільших гнучких статей.
- Комісії: за переказ на картку іншого банку, за обслуговування, за доставку, за прострочення.
В «Аналітиці» MoneyFlux також видно підписки, які спишуться найближчими 30 днями. Якщо хочете бачити всі регулярні платежі одним списком із місячною й річною сумою та нагадуванням перед списанням, це вкладка «Зобов’язання» в Premium. Докладніше — у статті про те, як відстежувати підписки й регулярні платежі.
Крок 5. Порівняйте місяць із попереднім
Один місяць може ввести в оману. Місяць з відпусткою, ремонтом машини чи великою покупкою для дому виглядатиме тривожно, а спокійний — кращим, ніж ваш реальний середній.
Перш ніж робити висновки:
- Поставте поруч ті самі категорії за два-три місяці. Шукайте категорії, які зростають, а не лише ті, що великі.
- Відділіть разові витрати від звичок. Новий ноутбук — разова історія. Доставка, що за три місяці подвоїлася, — звичка.
- Подивіться й на доходи. Якщо дохід упав, місяць здаватиметься важким, навіть коли витрати не змінилися. Режим «Підсумок» показує доходи й витрати разом.
У MoneyFlux можна гортати попередні періоди і безкоштовно. Premium додає порівняння з попереднім періодом поруч, а також фільтри за валютою, діапазоном сум і тегами, тож категорія, що виросла, видна без жодної арифметики.
Якщо у вас гроші в кількох валютах — гривні, долари, євро, — порівнюйте кожну окремо. MoneyFlux групує суми за валютами і не конвертує їх, тому гривні й долари ніколи не змішуються в одне оманливе число. Чому так, пояснюємо в статті про облік витрат у кількох валютах.
Як може виглядати розбір одного місяця
Щоб метод не здавався абстрактним, ось умовний приклад — не статистика, а ілюстрація того, як іде думка.
Олена отримує зарплату на картку ПриватБанку, а на щодень користується Монобанком. Наприкінці місяця вона вивантажує обидві виписки, імпортує їх і додає дві витрати готівкою з ринку. Перекази між власними картками позначені як перекази, тож у витратах їх немає.
Обов’язкова частина — оренда, комуналка, мобільний — без сюрпризів. У гнучкій частині найбільшими виявляються продукти, кафе й таксі. Продукти очікувані. А от у кафе половину суми дає одна кав’ярня біля офісу, а в таксі — поїздки пізно ввечері після роботи. Окремо в списку видно річне продовження хмарного сховища, про яке Олена забула.
Висновки, які вона робить, — її власні: сховище вона скасовує, бо вже користується іншим, а кав’ярню лишає, бо це її улюблений ритуал. Наступного місяця вона просто перевіряє, чи не виросло таксі. Жодних заборон — лише рішення, прийняті з цифрами перед очима.
Крок 6. Оберіть одну зміну й перевірте наступного місяця
Мета — не ідеальна таблиця, а замінити туманне відчуття одним-двома конкретними фактами: «доставка — моя третя за розміром категорія» або «я плачу за три стрімінги, а дивлюся один».
Що з цим робити, вирішуєте ви. Хтось скасовує підписку, хтось ставить собі правило для однієї категорії, хтось просто продовжує спостерігати. Що б ви не обрали, наступного місяця пройдіть той самий шлях і подивіться, чи змінилася категорія. Застосунок корисний саме тим, що робить цей другий погляд дешевим.
Якщо намагаєтеся відкладати, у налаштуваннях MoneyFlux можна задати ціль заощаджень у відсотках від доходу, а режим «Підсумок» щоперіоду показує, наскільки ви до неї дотягнули. Цілі заощаджень, які безкоштовні, тримають відкладені гроші на виду, щоб вони не виглядали як витрати.
Спробуйте в MoneyFlux: імпортуйте виписку з картки за минулий місяць, додайте витрати готівкою, відкрийте «Аналітику», оберіть «Місяць» і торкніться найбільшого сегмента діаграми — побачите, яка категорія забрала найбільше.
А якщо без застосунку?
Увесь метод можна пройти в таблиці: вивантажити виписки, звести їх на один аркуш, додати стовпчик з категорією і побудувати зведену таблицю за категоріями й магазинами. Це працює і нічого не коштує. Ціна — час: виправляти формати стовпчиків, вичищати дублікати, коли виписки перетинаються, і щомісяця заново розносити ті самі магазини по категоріях. Якщо зважуєте обидва варіанти, чесне порівняння є в статті «Таблиця витрат в Excel чи застосунок».
Хоч як ви це робитимете, принцип той самий: реальні операції, повний місяць, групування за категоріями й магазинами, порівняння з попереднім місяцем. Щойно це є, питання «куди зникають гроші» перестає бути загадкою і стає коротким списком, з яким можна щось зробити.